투자 공부 › 📊 ETF·배당
TR ETF 뜻과 일반 ETF 차이, 세금은 어떻게 다른가
TR ETF는 배당을 분배하지 않고 내부에서 재투자하는 상품입니다. 일반 ETF와의 세금 차이를 숫자로 비교해 정리했습니다.
질문에 바로 답하면
TR ETF는 Total Return ETF의 줄임말로, 배당금을 투자자에게 직접 나눠주지 않고 ETF 안에서 자동으로 재투자하는 상품입니다. 일반 ETF는 배당(분배금)을 받을 때마다 15.4%의 배당소득세를 떼이지만, TR ETF는 배당금이 분배되지 않고 그대로 재투자되기 때문에 그 시점에는 세금을 내지 않습니다. 예를 들어 연 2% 배당을 주는 1,000만원짜리 ETF라면 일반 ETF는 매번 20만원의 배당에서 3만 800원의 세금을 떼고 16만 9,200원만 재투자되지만, TR ETF는 20만원이 그대로 재투자돼 복리 효과가 더 커집니다.
세금이 완전히 없어지는 건 아닙니다
TR ETF는 세금을 없애는 것이 아니라 과세 시점을 미루는 과세이연 구조입니다. 매도해서 차익을 실현할 때 그동안 쌓인 수익 전체에 세금이 부과됩니다. 국내 상장된 국내주식형 ETF는 매매차익에 세금이 없지만, 해외지수나 채권을 추종하는 ETF는 매도 시 배당소득세 15.4%가 과세되는 경우가 많아 상품 설명서에서 과세 유형을 꼭 확인해야 합니다. 특히 매매차익과 배당소득이 합쳐서 연 2,000만원을 넘으면 금융소득종합과세 대상이 될 수 있다는 점도 함께 고려해야 합니다.
일반 ETF와 TR ETF, 이름으로 구분하는 법
증권사 앱에서 종목명 뒤에 TR이 붙어 있으면 재투자형이고, 붙어 있지 않으면 배당을 분배금으로 지급하는 일반형입니다. 예를 들어 같은 지수를 추종해도 어떤 상품은 분배금을 지급하고 이름 끝에 TR이 붙은 상품은 배당을 내부에서 재투자합니다. 같은 지수, 같은 운용사 상품이라도 TR 여부에 따라 장기 수익률 곡선이 달라질 수 있습니다. 투자설명서나 월간 운용보고서의 '분배금 지급 내역'을 확인하면 실제로 배당이 분배됐는지 바로 확인할 수 있습니다.
계산 예시로 장기 효과 비교하기
연 2% 배당, 연 5% 가격 상승을 가정하고 1,000만원을 10년간 투자한다고 해보겠습니다. 일반 ETF는 매년 배당에서 15.4%를 떼고 남은 금액만 재투자되므로, 10년 후 대략 1,665만원 수준이 됩니다. TR ETF는 배당 전액이 재투자되어 10년 후 약 1,710만원 수준으로, 단순 계산으로도 수십만원의 차이가 누적됩니다. 투자 기간이 20년, 30년으로 늘어나거나 배당률이 더 높은 상품일수록 이 차이는 비례해서 커지는 구조입니다. 매년 배당에서 떼이는 세금이 작아 보여도, 복리로 쌓이면 장기 투자자에게는 체감되는 차이가 됩니다.
TR ETF가 항상 유리한 건 아닙니다
매달 배당금으로 생활비를 받고 싶은 은퇴자나 현금흐름이 필요한 투자자에게는 TR ETF가 오히려 불편할 수 있습니다. 배당이 분배되지 않으니 정기적으로 현금을 받을 수 없고, 필요하면 ETF를 직접 매도해서 현금을 마련해야 합니다. 분배금을 생활비로 쓰는 전략이라면 일반형이, 은퇴 전 자산을 불리는 적립 단계라면 TR형이 더 맞는 경우가 많습니다. 두 유형을 나이나 투자 목적에 맞춰 섞어서 쓰는 투자자도 적지 않습니다.
연금계좌와 TR ETF를 함께 쓰면
연금저축이나 IRP 같은 세제혜택 계좌 안에서는 배당소득세가 즉시 과세되지 않고 연금 수령 시점까지 미뤄지기 때문에, 일반 계좌에서 TR ETF를 쓰는 것과 비슷한 과세이연 효과를 이미 누리고 있는 셈입니다. 그래서 연금계좌에서는 분배형과 TR형의 세금 차이가 상대적으로 작고, 오히려 분배금을 재투자하는 수고를 줄여준다는 점에서 TR형이 편리할 수 있습니다. 반대로 일반 위탁계좌라면 TR형의 과세이연 효과가 더 뚜렷하게 체감됩니다.
매수 전 운용보수와 추적오차도 함께 보세요
TR이냐 아니냐만 보고 상품을 고르면 운용보수나 추적오차 같은 다른 비용을 놓칠 수 있습니다. 같은 지수를 추종하는 TR ETF라도 운용사마다 보수가 0.01%포인트씩 다를 수 있고, 이 차이도 장기적으로 쌓이면 세금 차이와 맞먹는 영향을 줄 수 있습니다. 상품명과 세금 구조만큼이나 총보수와 괴리율도 함께 비교해 보시는 것을 권합니다.
금융소득종합과세가 걱정된다면
배당소득과 이자소득을 합쳐 연 2,000만원이 넘으면 다른 소득과 합산해 종합소득세로 과세되는데, 이 구간에 가까운 투자자라면 TR ETF가 더 유리할 수 있습니다. 분배금을 받지 않으니 그만큼 당해 연도 금융소득으로 잡히는 금액이 줄어들기 때문입니다. 다만 매도 시점에 그동안 쌓인 수익이 한꺼번에 잡힐 수 있으므로, 매도 시기를 여러 해로 나누는 식으로 조절하면 종합과세 구간에 몰리는 것을 피할 수 있습니다. 보유 자산이 크고 금융소득이 매년 그 경계선을 넘나드는 투자자라면, 매도 시점을 조절하는 것만으로도 세금 부담이 눈에 띄게 달라질 수 있습니다.
📚 주대표 추천
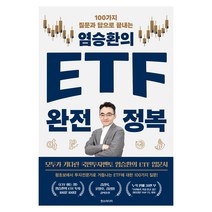
TR과 일반형처럼 ETF는 이름이 비슷해도 구조가 완전히 다른 경우가 많아서 헷갈리기 쉬운데요, '염승환의 ETF 완전 정복'은 이런 ETF 종류별 차이와 과세 구조를 체계적으로 정리해서 보여줍니다. TR ETF를 포트폴리오에 넣을지 고민 중이라면 전체 ETF 지형을 먼저 파악하는 데 도움이 됩니다.
이 포스팅은 쿠팡 파트너스 활동의 일환으로, 이에 따른 일정액의 수수료를 제공받습니다.
자주 묻는 질문
Q. TR ETF는 세금을 전혀 안 내나요?
아닙니다. 배당을 받을 때 과세되지 않을 뿐, 매도 시점에 그동안 쌓인 수익에 대해 세금이 부과됩니다.
Q. TR ETF와 일반 ETF 중 뭐가 더 좋나요?
상황에 따라 다릅니다. 배당을 생활비로 써야 하면 일반형, 장기 적립이 목적이면 TR형이 유리한 경우가 많습니다.
Q. 해외 ETF도 TR 상품이 있나요?
국내 상장된 해외지수 추종 TR ETF도 있지만 과세 방식이 상품별로 다르니 투자설명서에서 과세 유형을 확인해야 합니다.
Q. 연금계좌에서도 TR ETF가 유리한가요?
연금계좌는 이미 과세가 수령 시점까지 미뤄지므로 세금 차이는 작고, 분배금 재투자 수고를 줄여준다는 점에서 편의성 측면의 장점이 더 큽니다.